
 Por gema
Tener depósitos bancarios o cuentas en el extranjero es completamente legal, siempre y cuando se cumpla con las obligaciones fiscales establecidas por el país de residencia fiscal. En España, la Agencia Tributaria (AEAT) exige declarar tanto los rendimientos obtenidos de estas cuentas como el propio saldo en ciertas condiciones. A continuación, te explicamos cómo tributan estos productos y en qué casilla de la declaración de la Renta deben incluirse.
Obligaciones Fiscales Relacionadas con Depósitos y Cuentas en el Extranjero
1. Tributación de los Rendimientos
Los intereses generados por depósitos o cuentas bancarias en el extranjero se consideran rendimientos del capital mobiliario. Estos deben declararse en el IRPF (Impuesto sobre la Renta de las Personas Físicas) al igual que los intereses obtenidos de cuentas nacionales.
- Base imponible del ahorro: Los rendimientos de capital mobiliario se integran en la base imponible del ahorro y tributan según el siguiente escalado (en 2023):
- Hasta 6.000 €: 19%.
- De 6.000,01 € a 50.000 €: 21%.
- De 50.000,01 € a 200.000 €: 23%.
- Más de 200.000 €: 27%.
2. Declaración de los Saldos: Modelo 720
Si el valor de los saldos bancarios en el extranjero supera los 50.000 euros (considerando el total de todas las cuentas), es obligatorio presentar el Modelo 720 antes del 31 de marzo del año siguiente. Este modelo es informativo y no implica pagar impuestos, pero el incumplimiento puede derivar en sanciones significativas.
Casillas en la Declaración de la Renta
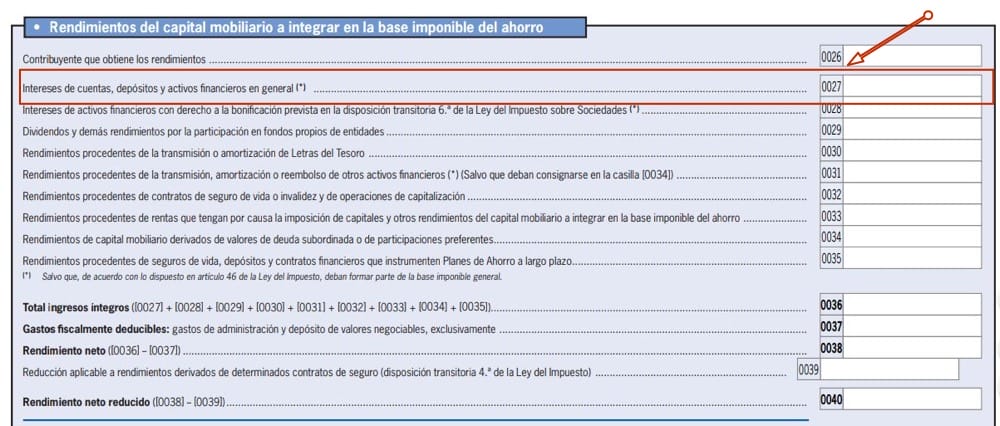
1. Rendimientos del Capital Mobiliario (Intereses)
Los intereses generados por depósitos y cuentas bancarias en el extranjero deben declararse en la sección correspondiente a rendimientos del capital mobiliario:
- Casilla 0030: Rendimientos íntegros del capital mobiliario (sección de intereses generados).
- Casilla 0032: Retenciones y pagos a cuenta (si el banco extranjero aplicó alguna retención).
Es importante destacar que algunos países aplican una retención en origen sobre los intereses generados. Esta retención puede compensarse en España gracias a los convenios de doble imposición, declarando la cantidad retenida en:
- Casilla 0584: Deducciones por doble imposición internacional.
2. Declaración de Saldos (Modelo 720)
Aunque el Modelo 720 no forma parte de la declaración de la Renta, si los saldos no se han declarado previamente y son descubiertos por la AEAT, se considerarán ganancias patrimoniales no justificadas y tributarán como renta general.
Retenciones en el Extranjero y Convenios de Doble Imposición
España tiene firmados convenios de doble imposición con muchos países para evitar que los rendimientos obtenidos en el extranjero tributen dos veces. Si el banco extranjero aplica una retención sobre los intereses, se puede:
- Declarar el importe íntegro de los rendimientos en la Renta en España.
- Compensar la retención aplicada en origen mediante la deducción por doble imposición.
Ejemplo:
Si obtienes 1.000 € en intereses de un depósito en Alemania, donde se aplica una retención del 26%, declararás:
- Rendimientos íntegros: 1.000 €.
- Retención extranjera: 260 € (casilla de doble imposición).
- Impuesto final en España: Se ajustará según el tipo aplicable tras compensar la retención.
Casos Específicos de Tributación
1. Cuentas Multidivisa
Si tienes cuentas o depósitos en una moneda diferente al euro, deberás convertir los saldos y rendimientos a euros utilizando el tipo de cambio oficial del día en que se generaron los rendimientos o del cierre del ejercicio fiscal.
2. Depósitos a Plazo en el Extranjero
Los intereses generados se imputan fiscalmente en el momento de su devengo, incluso si no se han recibido de forma efectiva en la cuenta.
3. Productos Complejos o Vinculados
Algunos bancos extranjeros ofrecen productos que combinan cuentas con inversiones (como fondos o acciones). En estos casos, deberás analizar cada componente del producto para tributarlo correctamente.
Consecuencias de No Declarar Cuentas en el Extranjero
No declarar saldos o rendimientos obtenidos en cuentas extranjeras puede acarrear sanciones significativas:
- Modelo 720: Multas que pueden llegar a un porcentaje elevado del valor no declarado (aunque han sido revisadas tras sentencias europeas).
- Rendimientos no declarados: Tributación como ganancia patrimonial no justificada, con tipos que pueden llegar al 47%.
Conclusión
Tener depósitos y cuentas bancarias en el extranjero no implica complicaciones fiscales insalvables, pero es fundamental cumplir con las obligaciones tributarias. Declarar los rendimientos obtenidos, compensar retenciones y, si corresponde, informar saldos mediante el Modelo 720 garantiza una correcta planificación fiscal. Además, consultar a un asesor financiero o fiscal especializado puede ayudarte a optimizar la tributación y evitar sanciones.